(来源:钱伟 CSC研究 海外&大类资产团队)
核心观点
随着CPI、非农、零售全面走弱,加息叙事降温,宽松交易兴起,美股科技、黄金、铜悉数反弹,唯美债继续下跌。
对此,市场普遍归结于结构性因素,例如财政赤字上行、发行供给增加等。
实际情况究竟如何?
一、美国财政边际恶化的几种可能
中长期,美国高赤字、高债务困境难逆转,财政不可持续风险始终存在;但短期,赤字需显著走阔,才可催化美债的负面叙事。例如,去年下半年,赤字在关税对冲下减少,市场未抛售美债,反而交易降息利好。
近期,有关财政风险的讨论,聚焦在以下:
① IEEPA关税加速返还,关税收入大降。但这是一次性冲击,明年不再影响,且今年赤字率仍在6-6.5%,较年初预期差异不大。
② 美伊冲突下,国防支出上升。白宫增支5000亿计划,需国会批准,实际难度极大。
③ 政府关门(今年Q4)和债务上限(明年Q2),情绪炒作居多。
二、美债供给压力的几个来源
供给冲击是另一个被广泛讨论的点,包括美债本身和企业债。收益率高位背景下,供给扰动或放大短期波动,但实质影响有限。
① 中长债:净供给边际实则下降。
② 短债:供给压力确实上升,但有联储RMP购债兜底。
③ 企业债:发行规模历史新高,需重点关注资金分流。
三、美债走势展望:还有机会
近期美债的低迷,表观上,是短期利空干扰(油价、日元套息逆转)+长期叙事打压(财政、供给)共同所致。
但核心,还是美债处于熊市的惯性中(包括全球长债),逆转趋势需要强催化,仅加息定价边际缓解,尚不够。
展望后续,可以谨慎乐观。
一方面,近期压制均有缓和的希望。例如:财政叙事偏中期,美债大跌后,未必是主导,且2023年供给冲击时,关键配合来自财政部增发中长债,目前暂无此风险;而油价上涨和日元套息交易逆转的拖累,也可能随时改善。
另一方面,近期行情主线,是加息定价的降温,美债尚未体现,存在补涨空间。
短期,关注美债的交易性机会。若美伊缓和、杰克逊霍尔鸽派、非农继续走低,宽松交易进一步强化,美债有性价比。
中期,关注美债的配置性机会。降息受限、财政难解、AI繁荣,收益率想趋势性下行,面临诸多困难,但向上同样阻力重重,若进一步走高,股市下跌和经济衰退的风险或激增。
四、市场影响:美股风险如何?先参考5月下旬
高利率压制下,风险资产或有波动,尤其美股点位和估值均在历史高位。
但是,本轮收益率上行,是长期财政恶化叙事,并非联储加息主导,背后还是美债被科技和实物资产替代的思路,因此,只要收益率不持续冲高,整体风险或可控。
全球长债利率集体上行,近年来多次上演,并非突发事件。最近1次,可参考今年5月下旬,美日等30年期国债收益率同样创阶段性新高,但此后回落,美股回撤并震荡,但整体冲击不算大。
正文
随着CPI、非农、零售等数据全面走弱,年内加息定价仅剩1次,2026年不再定价第二次加息。但是,美债收益率整体并未实现显著下行,10年期仍在4.6%上方,30年期仍在5.2%上方。
市场普遍将美债疲弱归结于一些结构性因素,例如财政赤字上行、供给增加等。
究竟如何评估上述风险?
一、美国财政边际恶化的几种可能
首先,从中期来看,除非AI科技革命带来美国经济的一轮空前繁荣,美国财政赤字很难实现大规模的压降。因此,财政不可持续的风险将长期存在。
但是,短期来看,赤字需要显著走高,才可能催化美债的负面叙事。例如,去年下半年,美国赤字在关税对冲下边际走低,市场未持续抛售美债,反而交易降息的正面利好。
近期,有关财政风险升温的讨论,聚焦在以下维度:
(1)IEEPA关税加速返还,导致关税收入大降
这是Q3最主要的财政刺激手段,也将带来额外1500亿左右的赤字。今年5月,IEEPA关税的返还正式开始,5-7月规模预计分别达到210亿、480亿、320亿美元左右,合计超1000亿,整体进度远超此前预期。去年IEEPA关税整体规模预计在1500亿美元上下,按照目前进度,在2026财年全部退还难度不大,8-9月份预计还将退还约500亿。
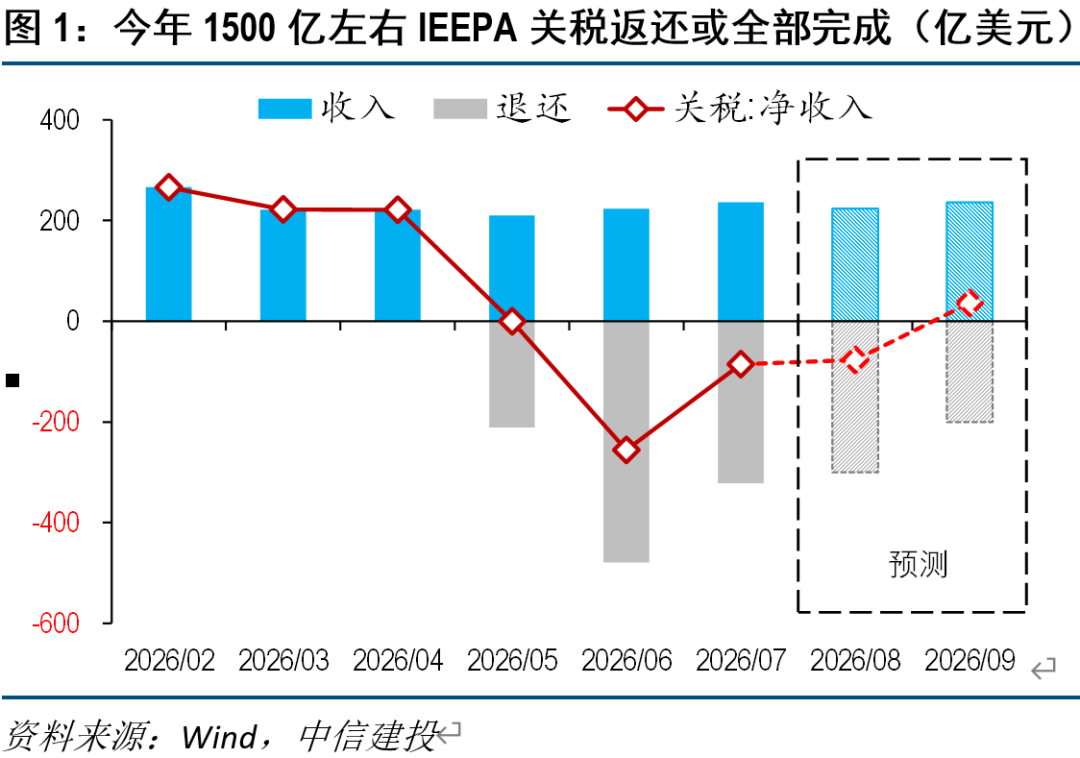
但是,相关赤字上升对美债造成的负面影响或不持续,原因在于:
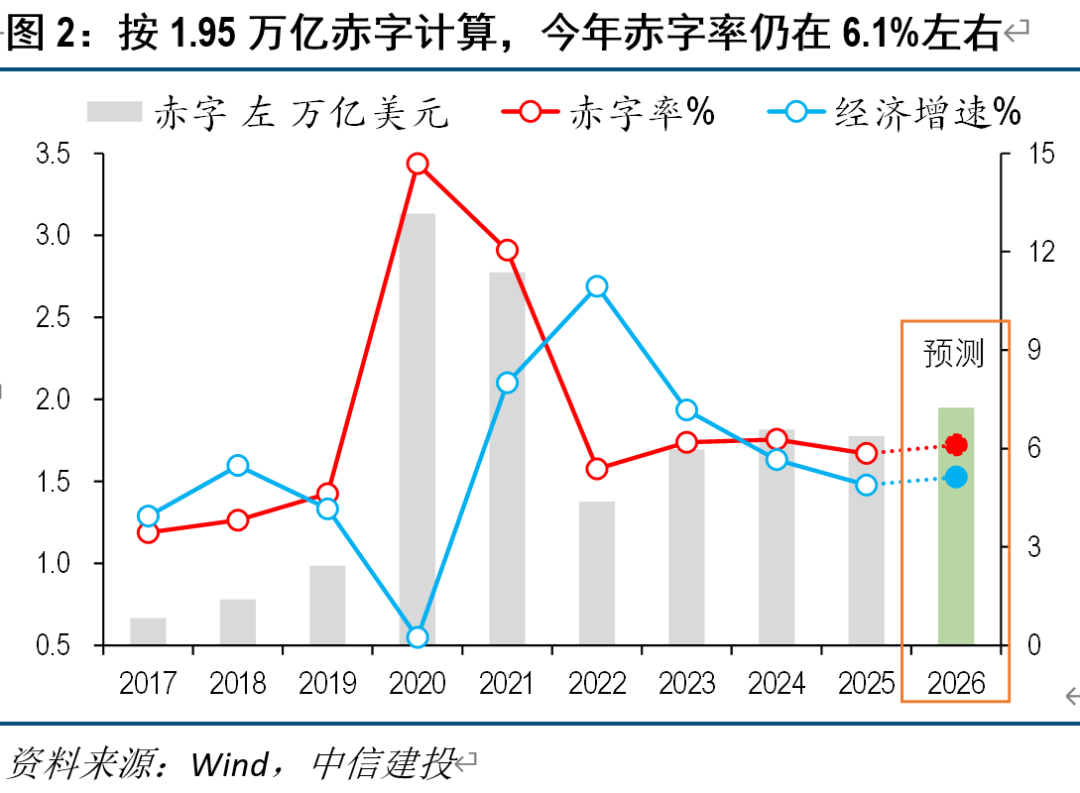
第一,即使考虑IEEPA关税的返还,按照赤字1.95万亿估计(一级交易商最新预测中值),2026财年的赤字率依然有望控制在6.1%附近,仍低于2023年和2024年。如果不考虑去年“有关税、无减税”导致赤字阶段性偏低的特殊情况,特朗普上任后赤字率整体得到控制,未系统性失控。
第二,IEEPA关税的返还是一次性,只要后续特朗普其他关税不再被判违法,明年关税收入将恢复正常,对赤字形成反向压制。
(2)美伊冲突长期化,特朗普大幅增加国防支出
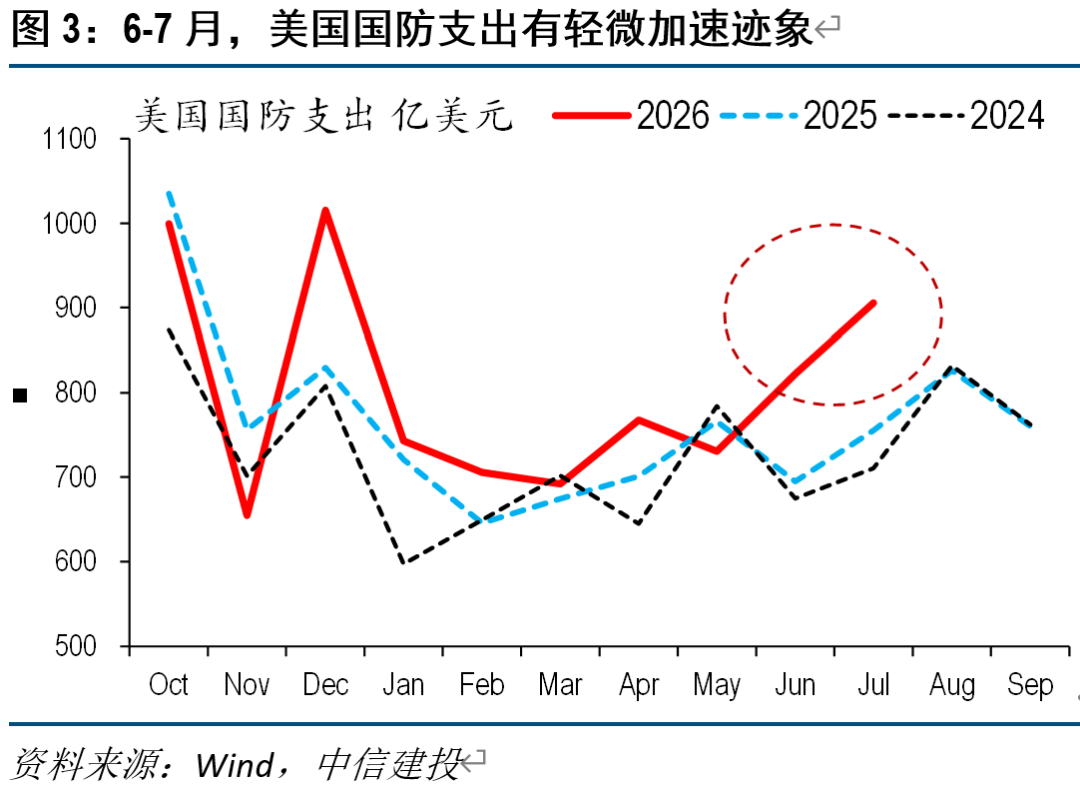
8-9月,国防支出仍有继续小幅加码的可能。2025财年截至5月,国防支出较上年同期仅增加180亿左右,增速不足4%,低于过去两年;但6-7月,相关支出明显提速,同比增支已接近460亿。美伊冲突持续背景下,国防支出依然可能在下半年继续上升。
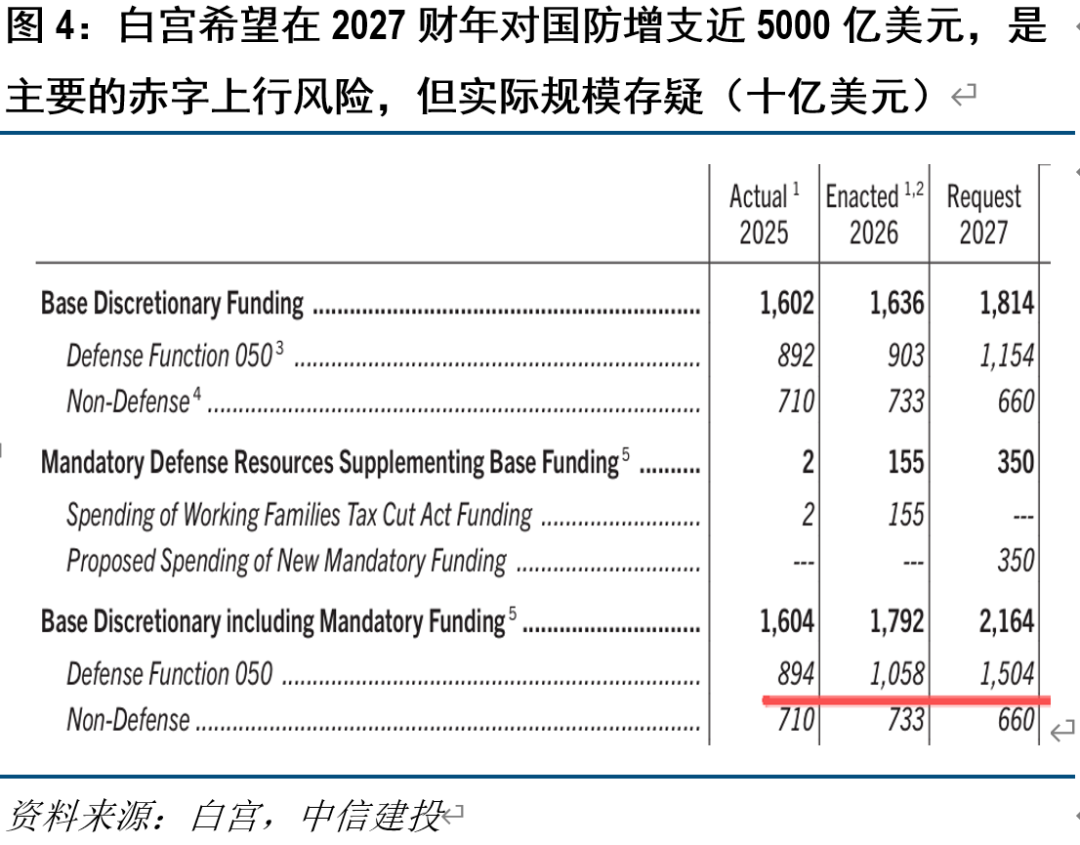
特朗普希望在2027财年大幅增加国防支出近5000亿美元,虽然大概率无法达成,但军费增支是明年的主要风险。白宫计划的2027财年预算中,国防支出规模提升至1.5万亿美元,而2025财年实际支出仅9170亿。虽然正式增支,还需要国会批准,但重建军力在美国存在一定共识。俄乌冲突后,拜登政府就曾利用援乌借口,多次增加国防支出。
(3)政府关门和债务上限,闹剧重来
短期,今年Q4:政府关门风险。9月底,又面临新财年预算拨款法案通过的截止时点,市场对财政议题的敏感性或上升,去年就曾因法案不通过导致政府关门。
中期,明年Q2:债务上限或触及。美国国债目前已突破39.9万亿美元大关,距41.1万亿的上限已经不远,按照目前赤字和发债节奏,半年左右债务上限可能被触及。
需要注意,上述两个问题,更多是情绪层面炒作,对美债的实际影响有限。
二、美债供给端压力的几个来源
供给冲击是另一个被广泛讨论的因素,除了美国国债本身外,近期企业债的资金分流也受到关注。虽然市场的整体流动性依然充裕,但在美债收益率高位背景下,供给扰动依然可能放大短期市场波动。
(1)中长期限附息国债:净供给规模虽然维持高位,但边际下降
仅看附息国债(2-30年期美债)供应情况,短期边际上没有恶化,反而有所改善;其核心问题更多还是长期维持高位,无法系统性压降。
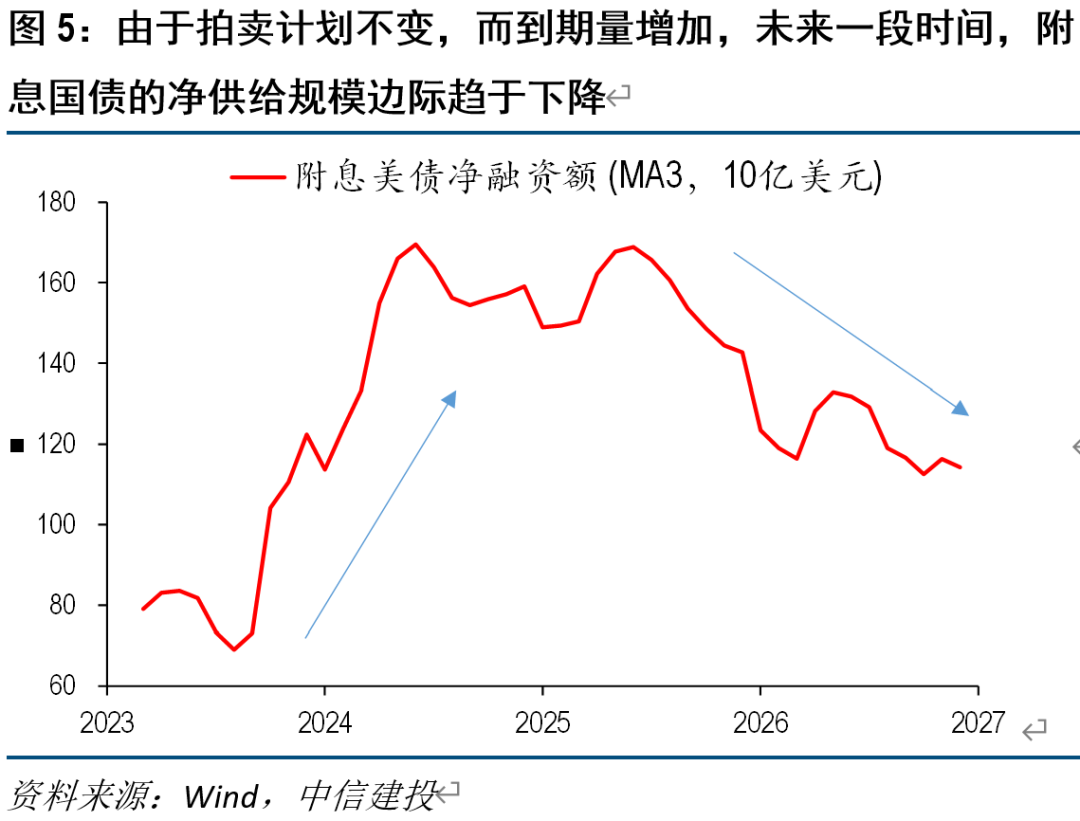
第一,由于拍卖计划(总发行规模)不变,而到期量增加,三季度市场消化的中长期美债净供给边际下降。
财政部在8月初公布了8-10月附息国债的拍卖计划,上一个季度保持不变。财政部自己预估,去年Q3到今年Q2,附息国债净融资需求分别为4700亿、4510亿、3640亿和4060亿,而今年Q3和Q4为3750亿和3610亿,趋势上明显呈现下降态势。
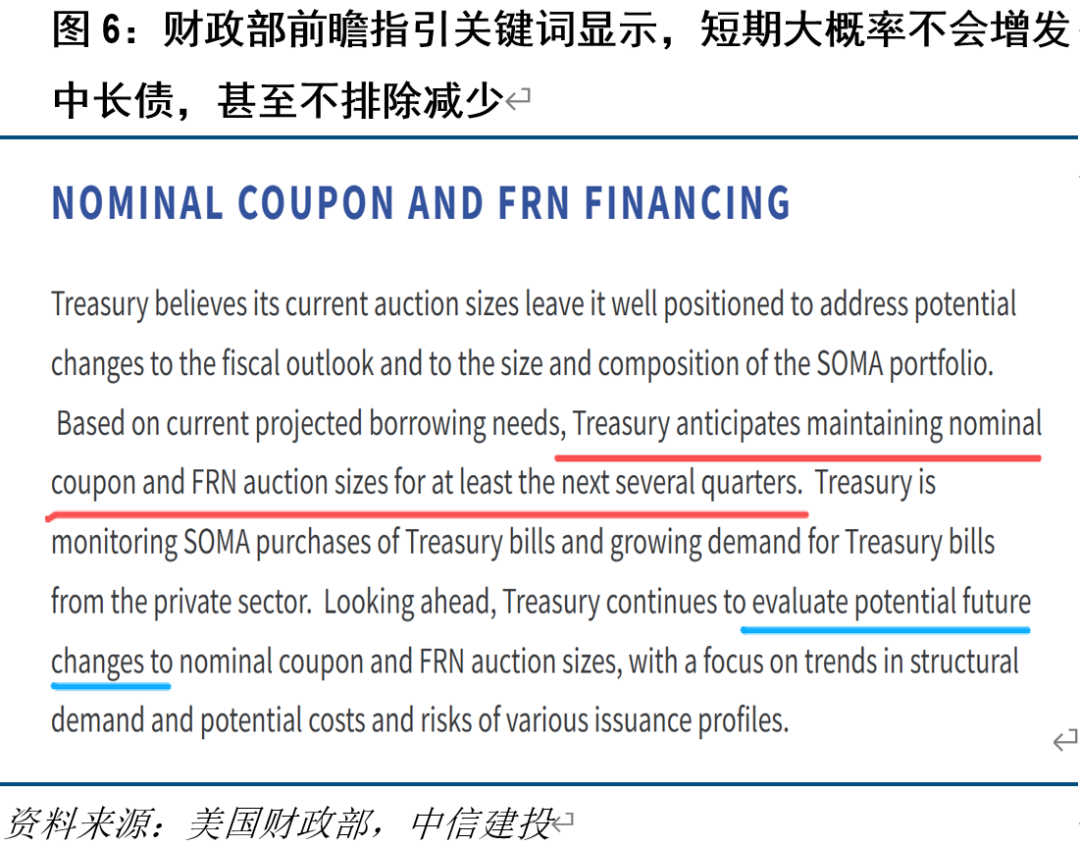
第二,财政部前瞻指引看,未来1年大概率不会增发中长债,净供给压力有望继续边际缓解。
一方面,财政部继续表示“未来几个季度或维持当前计划”,短期不必担忧上调拍卖额度。
另一方面,8月指引与5月不同的一点是,财政部将“考虑未来潜在的增加拍卖额”改为“考虑未来潜在的调整拍卖额”,指向增发风险下降,甚至可能下调拍卖规模。
(2)短期国库券:供给压力进一步上升,但有联储兜底
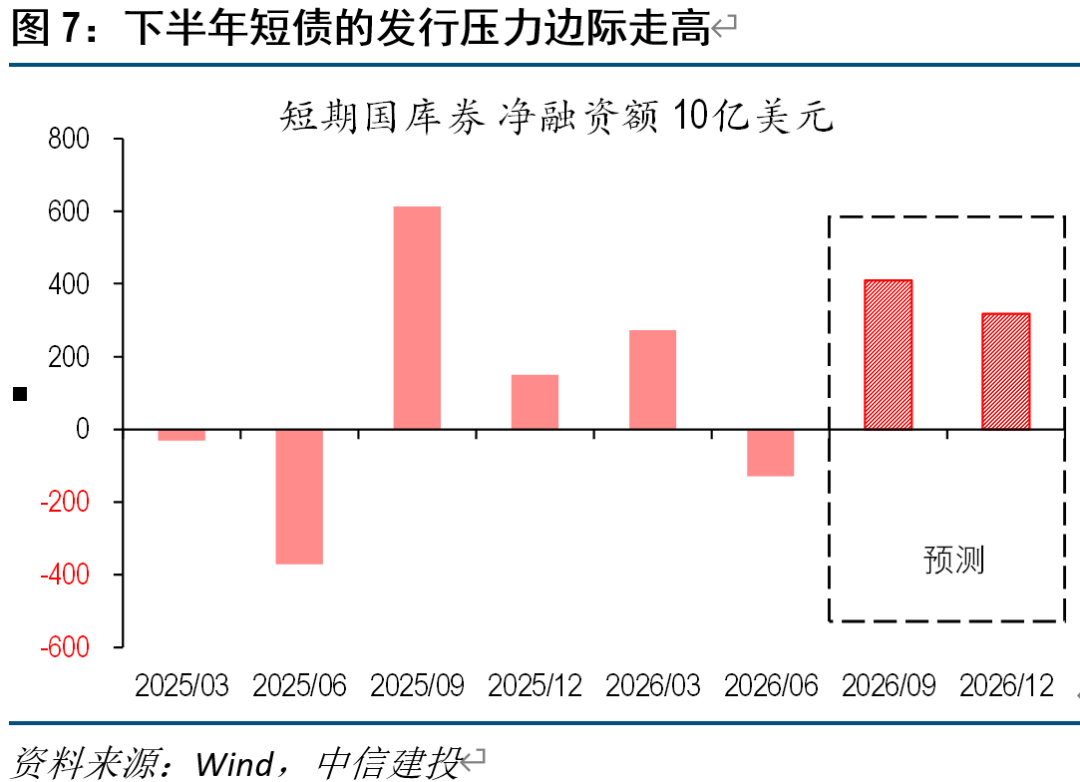
1年期以下的短债部分,下半年供给压力会明显高于上半年。原因包括:
第一,今年赤字总规模较去年明显上升,而附息国债融资额保持稳定,需要短期国库券补足的资金缺口上升。
第二,Q2是传统的年度缴税窗口,财政往往盈余,Q3则是赤字较大,短债净发行压力在三季度会季节性上升。按照财政部预测,今年Q2短期国库券净回笼资金约1300亿美元,而Q3则需要净发行超4000亿。
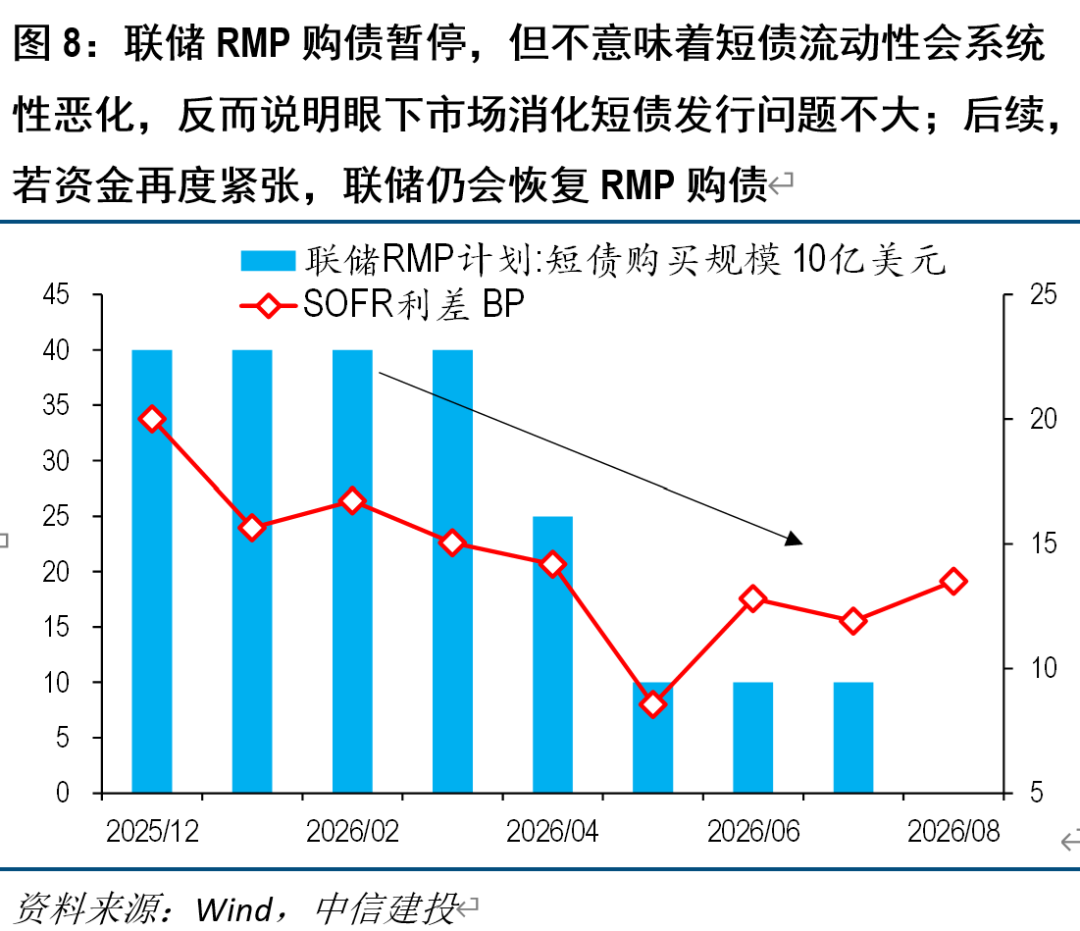
第三,联储在8月中旬开始,暂停RMP购债计划,这意味着市场需要消化的短债上升。
但是,短债供给压力上升,并不意味着整体美债的流动性会系统性恶化,预计对长端收益率的影响有限。一方面,短债主要买家还是货基等资金,与长端有一定隔离;另一方面,联储在8月暂停RMP短债购买,主因资金利率已有效回落,准备金重回充裕,后续若短债供给压力造成资金利率再度上行,联储大概率会重启RMP购债。
(3)企业债:资金分流,需要重点关注
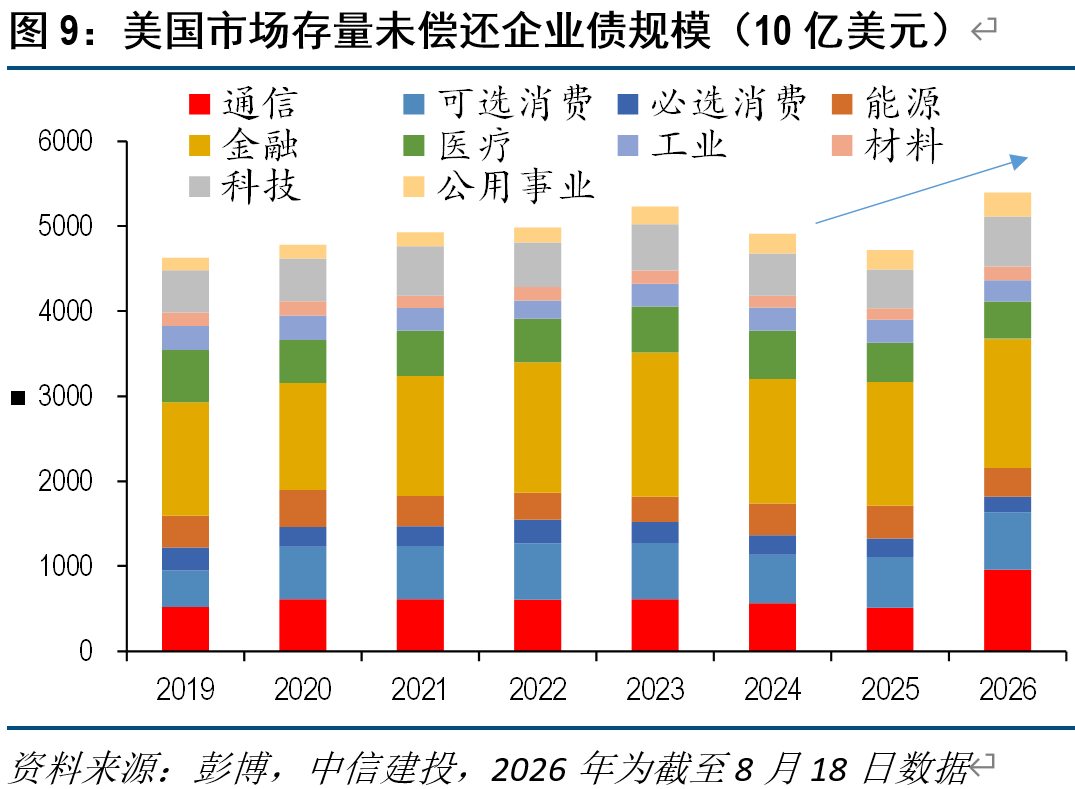
另一个供给层面的风险,是企业债大量发行对美国国债资金需求的分流。尤其是,科技巨头庞大的融资需求,相关信用利差和CDS价格已出现显著上升。
市场预计,今年美国投资级信用债的发行规模将创造历史新高,或在2万亿上下,较去年增加30-50%,净融资额也有望达到8000-10000亿,较去年翻倍。其中,AI相关行业是主要推动。由于资金的分流,相关供给冲击对10年期美债收益率的影响量级可能达到10-30bp。
三、美债走势展望:还有机会
近期美债的低迷,表观上,是短期利空干扰(油价、日元干预、供给)+长期叙事打压(财政),共同所致。
但核心还是,美债处于熊市的惯性中,逆转需要强催化,眼下加息定价仅边际缓解,尚不够。
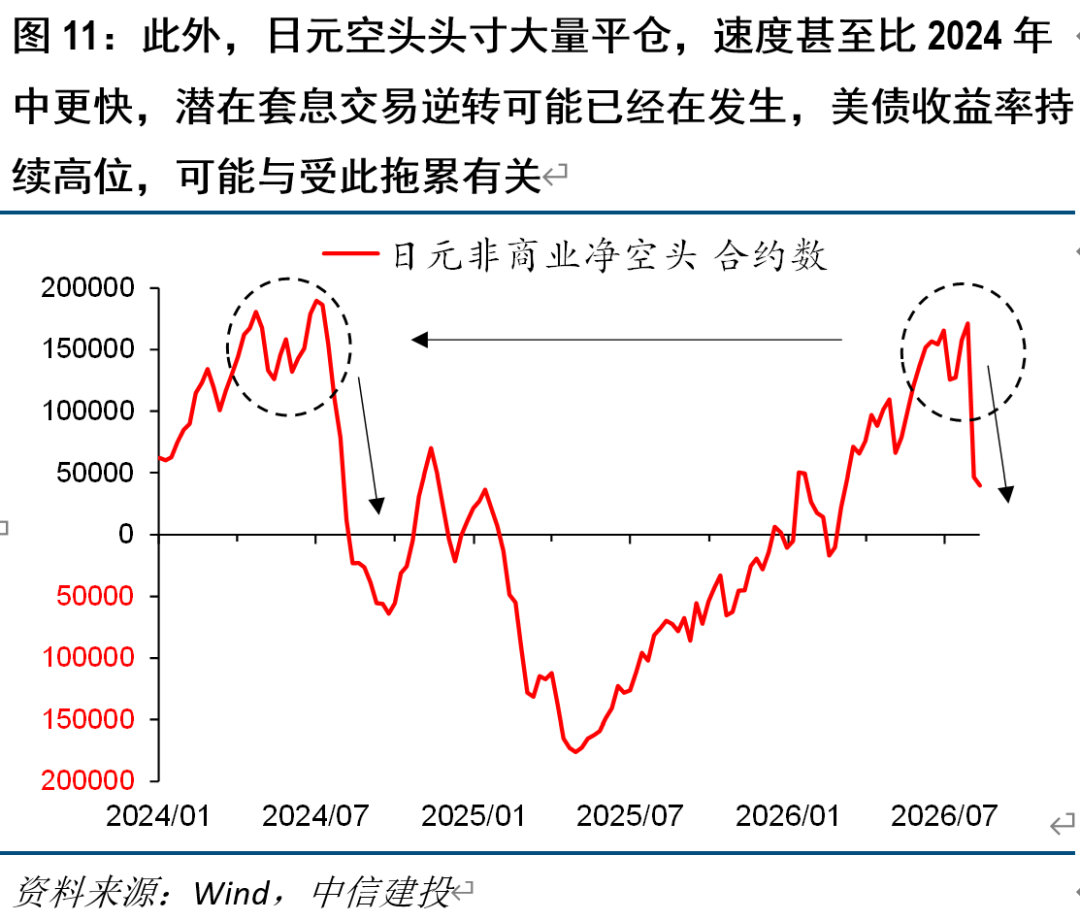
除了上面所讨论的财政和供给问题外,最近美伊冲突导致油价持续走高,日元干预导致套息交易部分逆转,也是美债收益率居高不下的重要催化。数据上能看到,日元空头头寸近期大幅下降,平仓斜率甚至比2024年那一波更大,彼时美债和全球市场出现剧烈波动,近期不排除美债还是受到了相关拖累。
展望后续,我们认为对美债可以谨慎乐观。
一方面,上述压制均有缓和希望。例如:财政叙事更多偏中期,美债大跌后,未必会持续主导走势,且2023年赤字冲击时,关键配合是财政部增发中长债,目前暂无此风险;日元套息交易逆转和油价上涨的拖累,也有可能短期改善。
另一方面,近期最大的交易主线,加息定价降温,在美债上尚未体现,存在补涨空间。
短期,关注美债的交易性机会。若近期美伊局势出现缓和、沃什在杰克逊霍尔会议表态偏鸽、非农年度基准下修、9月公布非农偏弱,宽松交易可能被进一步催化,目前美股科技、黄金等均大幅反弹,美债相对滞涨,或有相对价值。
中期,关注美债的配置性机会。联储降息空间受限、美国财政问题较难解决、AI支撑下经济有韧性,美债收益率想要趋势性下行,确实面临诸多困难,但是,其向上同样阻力重重。4.5-5%的10年期美债收益率,对当前经济已经构成很大的压制,尤其是传统的地产和消费,此外,目前美股历史高位,AI融资对债务依赖持续加大,若利率进一步向上突破,金融危机和经济衰退的风险将激增。目前的收益率水平,配置美债的角度看,已经有吸引力。
四、市场影响:美股风险几何?先参考5月下旬
高利率环境下,风险资产或有波动风险,尤其目前美股、铜均在历史高点,黄金也有大幅反弹。
但是,由于美债和其他发达市场的长债走熊,背后存在财政恶化等长期叙事打压,本轮收益率走高并非由联储加息主导,更多体现了市场从长债转向其他资产的思路。因此,只要当前收益率不持续冲高,整体风险或可控。
可以参考今年5月下旬,美日等30年期国债收益率同样创阶段性新高,但此后回落,美股顶部回撤震荡,但市场整体冲击不算大。
文章来源
证券研究报告名称:《美债:财政&供给,该背锅吗?》
对外发布时间:2026年8月18日
报告发布机构:中信建投证券股份有限公司
本报告分析师:钱伟
执业证书编号:S1440521110002
 海量资讯、精准解读,尽在新浪财经APP
一鼎盈提示:文章来自网络,不代表本站观点。